Eerste woning kopen

Wil je je eerste huis kopen en heb je behoefte aan duidelijk hypotheekadvies? Wij begeleiden starters stap voor stap bij het kopen van hun eerste woning. Van het berekenen van je maximale hypotheek tot de beste rente en voorwaarden – wij zorgen dat je zorgeloos je eerste huis koopt.
Alles wat je moet weten als starter

Het kopen van je eerste woning is een spannende stap. Er komt veel op je af: wat kun je lenen, hoe werkt een hypotheek, waar moet je op letten bij bezichtigingen? Gelukkig sta je er niet alleen voor. Wij begeleiden je van eerste oriëntatie tot het moment dat je de sleutel krijgt van jouw nieuwe thuis.

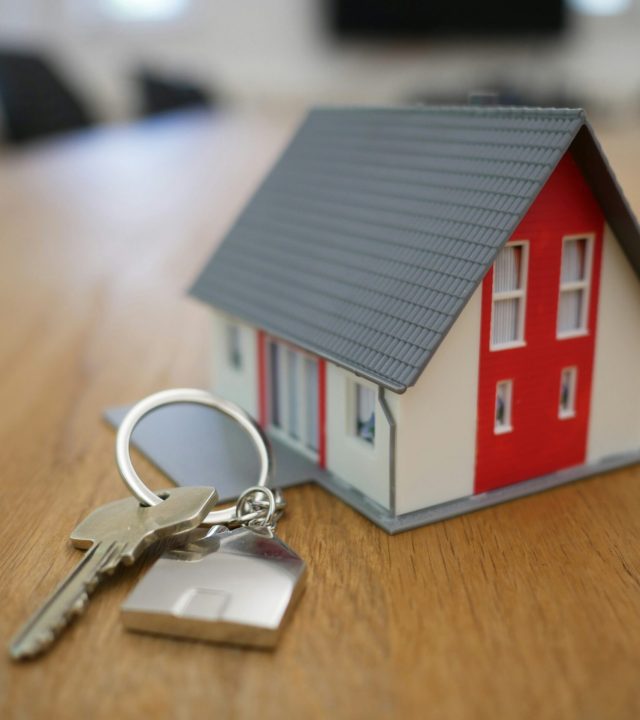
Sleutel overdracht

Wat kun je lenen voor je eerste woning?

Het kopen van je eerste woning is een spannende stap. Er komt veel op je af: wat kun je lenen, hoe werkt een hypotheek, waar moet je op letten bij bezichtigingen? Gelukkig sta je er niet alleen voor. Wij begeleiden je van eerste oriëntatie tot het moment dat je de sleutel krijgt van jouw nieuwe thuis.

Welke hypotheek past bij jou als starter?

Er zijn verschillende hypotheekvormen mogelijk. De meeste starters kiezen voor een annuïteitenhypotheek of lineaire hypotheek. Beide zijn verplicht voor hypotheekrenteaftrek, maar verschillen in maandlasten en aflossing.

Wij vergelijken alle geldverstrekkers en zorgen dat je een hypotheek kiest die:

  • Past bij je huidige én toekomstige situatie
  • Flexibel genoeg is bij veranderingen
  • Voorziet in de laagste rente met de beste voorwaarden
Man in suit near modern building.

Wat houdt elke hypotheekvorm in?

Annuïteitenhypotheek
Met een annuïtaire hypotheek betaal je elke maand een vast bedrag (rente + aflossing). In het begin bestaat het grootste deel uit rente, maar na verloop van tijd verschuift dit naar aflossing. Bruto blijven je maandlasten gelijk, terwijl netto de lasten langzaam toenemen omdat renteaftrek minder wordt

Lineaire hypotheek
Bij een lineaire hypotheek los je iedere maand een vast bedrag af, aangevuld met rente over de resterende schuld. Hierdoor daalt je maandlast geleidelijk. Totale rentekosten zijn lager, al zijn je bruto én netto lasten in het begin hoger dan bij annuïtair

Aflossingsvrije hypotheek
Hier betaal je alleen rente en los je niets af tot het einde van de looptijd. Daarna moet de volledige schuld ineens worden afgelost. Voor nieuwe hypotheken is renteaftrek vaak niet meer mogelijk

Het stappenplan: zo werkt jouw eerste kooptraject

  1. Kennismakingsgesprek – gratis en vrijblijvend
  2. Financiële check – hoeveel kun je verantwoord lenen?
  3. Woning zoeken & bieden – met of zonder aankoopbegeleiding
  4. Hypotheekadvies & aanvraag – wij regelen het hele proces
  5. Passeren bij de notaris – en daarna: proost, je bent huiseigenaar!

People Who Love Our Place

A descriptive paragraph that tells clients how good you are and proves that you are the best choice that they’ve made.

logo 4
logo 2
logo 3
logo 1